O Supremo Tribunal Federal (STF) decidiu, em 24 de setembro de 2026, que os estados não podem encerrar unilateralmente benefícios fiscais de ICMS estabelecidos em convênios do Conselho Nacional de Política Fazendária (Confaz). O julgamento analisou normas do Estado de São Paulo que interrompiam a isenção do imposto sobre mercadorias nacionais destinadas às Áreas de Livre Comércio da Região Norte.
A decisão foi tomada no julgamento conjunto das Ações Diretas de Inconstitucionalidade (ADIs) 7822, 7830, 7844 e 7848, apresentadas pelos governos de Rondônia, Acre, Amapá e Roraima. Entre as áreas alcançadas pelo entendimento está Guajará-Mirim, município de Rondônia que possui um regime fiscal especial por estar localizado na fronteira com a Bolívia.
De acordo com o Supremo Tribunal Federal, a interrupção de um benefício firmado no âmbito do Confaz não pode ser feita de forma isolada por um estado. O posicionamento impede que mudanças unilaterais comprometam a aplicação do incentivo fiscal nas áreas de livre comércio.
O que a decisão muda para Guajará-Mirim
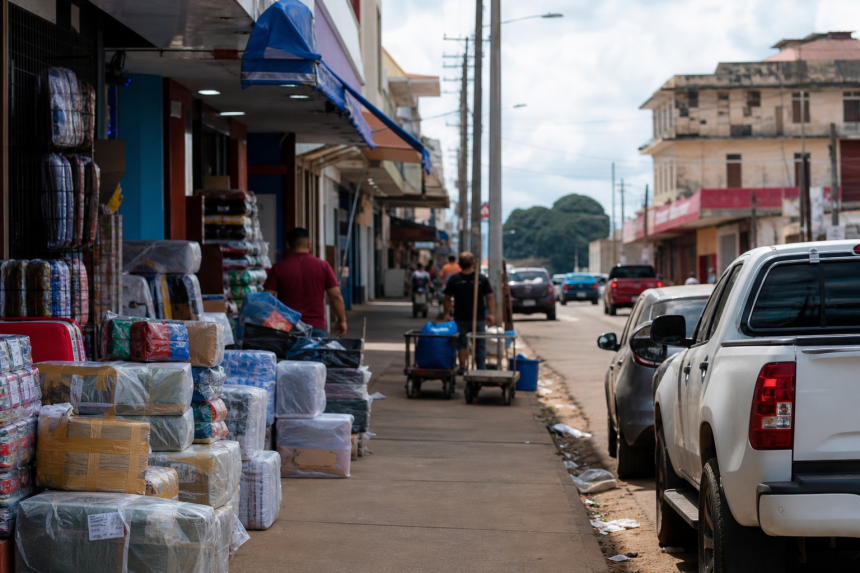
Guajará-Mirim é a Área de Livre Comércio de Rondônia. O modelo foi criado para estimular a atividade econômica em uma região de fronteira e prevê benefícios relacionados ao ICMS e ao Imposto sobre Produtos Industrializados (IPI). A política alcança a circulação de determinados produtos e busca fortalecer o comércio, a geração de empregos e o desenvolvimento local.
A Suframa informa que as Áreas de Livre Comércio estão presentes em municípios da Região Norte com características econômicas e geográficas específicas. No caso de Guajará-Mirim, a localização fronteiriça e a relação comercial com a Bolívia são elementos que ajudam a explicar a adoção de um regime diferenciado.
Com o entendimento do STF, a isenção de ICMS prevista para mercadorias nacionais destinadas a essas áreas não pode ser encerrada unilateralmente por um governo estadual. Na prática, a decisão preserva a aplicação do benefício dentro das regras estabelecidas pelos convênios do Confaz, evitando que uma mudança isolada altere o tratamento tributário destinado a Guajará-Mirim e às demais áreas abrangidas.
Impactos para empresas, comerciantes e consumidores
A manutenção do incentivo pode influenciar a entrada de produtos industrializados e semielaborados de origem nacional em Guajará-Mirim. A medida interessa a empresas que operam na região, comerciantes que dependem da circulação de mercadorias e consumidores que podem ser afetados pelos custos tributários incorporados aos preços.
Segundo informações da Secretaria de Estado de Finanças de Rondônia, o benefício alcança produtos destinados às Áreas de Livre Comércio, incluindo Guajará-Mirim. A preservação do regime mantém uma condição tributária considerada relevante para a atividade comercial e para a atratividade econômica do município rondoniense.
O efeito econômico, porém, não significa que a decisão determine preços específicos ou garanta redução automática para o consumidor. O julgamento assegura a continuidade do benefício fiscal nos termos aplicáveis, enquanto os valores finais também dependem das operações realizadas, dos custos das empresas e das condições do mercado.
Contexto do julgamento no STF
As ações foram apresentadas pelos governos de Rondônia, Acre, Amapá e Roraima contra medidas que poderiam interromper a isenção de ICMS nas áreas de livre comércio. O caso chegou ao Supremo porque a alteração do benefício afetava uma política fiscal articulada por meio de convênios nacionais do Confaz.
O Ministério Público Federal também registrou o entendimento de que o fim unilateral da isenção é inconstitucional. A decisão reforça que a política tributária destinada às áreas de livre comércio não pode ser modificada por apenas um dos estados envolvidos, sem observar o instrumento utilizado para sua criação.
Antes do julgamento, o governo de São Paulo havia restabelecido temporariamente o benefício por meio do Decreto nº 70.348/2026. Conforme divulgado pelo STF, a medida tinha efeitos retroativos a 29 de dezembro de 2025 e vigência prevista até 30 de setembro de 2026. A análise das ADIs definiu, contudo, que o encerramento unilateral do incentivo não é compatível com a Constituição.
Importância para Rondônia
Para Rondônia, o resultado tem impacto direto porque Guajará-Mirim é a única Área de Livre Comércio do estado. A decisão mantém uma política pública associada à fronteira com a Bolívia e à circulação de mercadorias em uma região que depende de condições diferenciadas para ampliar sua atividade econômica.
O julgamento também estabelece um parâmetro para a continuidade dos incentivos fiscais nas demais áreas de livre comércio da Região Norte. Enquanto permanecerem válidos os convênios que sustentam a isenção, estados não poderão encerrá-la de maneira isolada, preservando a previsibilidade tributária para empresas e comerciantes que atuam nesses municípios.